Clasifica ingresos
Registra ingresos del período y clasifica cada uno como gravado, exento, excluido, no gravado o no aplica.
Artículo 490 del Estatuto Tributario · distribución de impuestos descontables comunes en Excel.
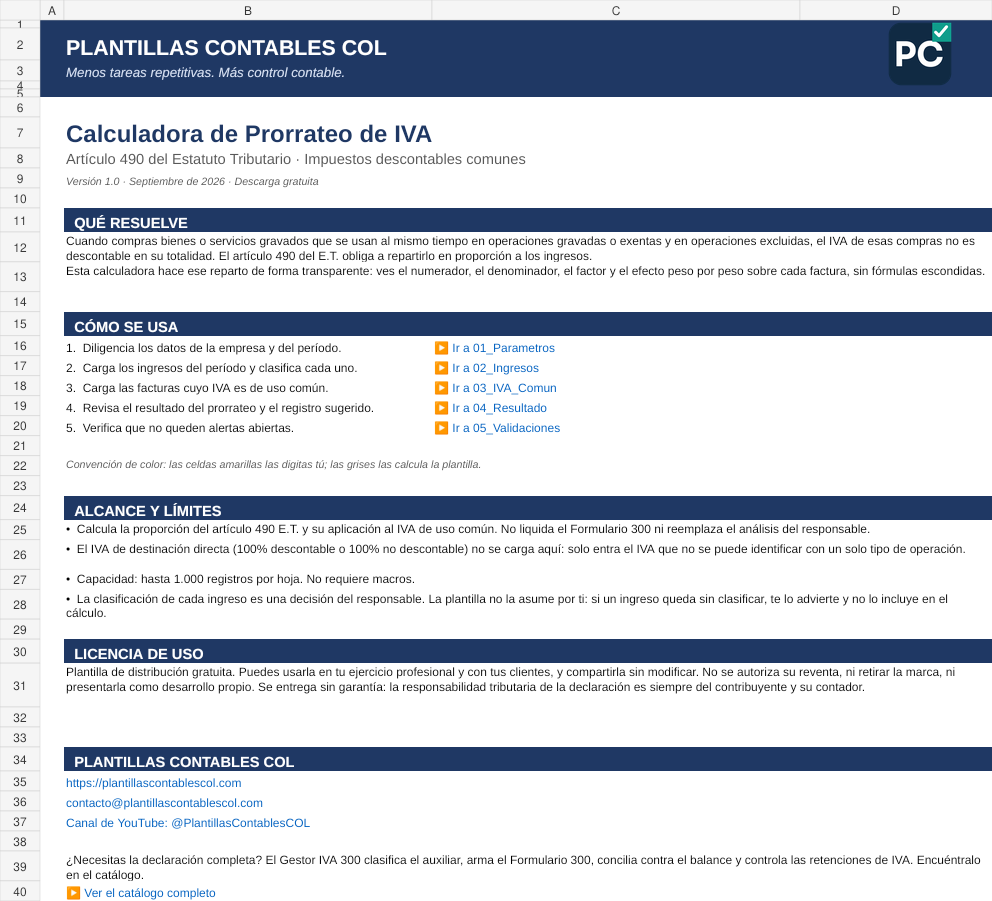 Vista real del archivo gratuito de PCCOL.
Está diseñada para compras gravadas utilizadas indistintamente en operaciones gravadas o exentas y en operaciones excluidas, cuando no es posible identificar una destinación directa.
Registra ingresos del período y clasifica cada uno como gravado, exento, excluido, no gravado o no aplica.
Muestra los ingresos que forman el numerador y el denominador y calcula el porcentaje del IVA común que resulta descontable.
Distribuye el IVA de uso común entre IVA descontable y no descontable y deja visible la diferencia peso por peso.
El resultado muestra composición de ingresos, factor, aplicación al IVA y orientación del registro contable.
Advierte cuando quedan ingresos sin clasificar u otras condiciones que impiden confiar en el cálculo.
Archivo XLSX. Capacidad indicada en el propio archivo: hasta 1.000 registros por hoja.
El Gestor IVA 300 incorpora importación de auxiliares, clasificación, prorrateo, ReteIVA, conciliación, validaciones y preparación del Formulario 300.
El artículo 490 del Estatuto Tributario se aplica cuando una adquisición que puede otorgar derecho a descuento se utiliza indistintamente en operaciones gravadas, exentas y excluidas, y no es posible identificar una destinación directa. La herramienta distribuye únicamente ese IVA común; no reemplaza el análisis de procedencia del impuesto descontable.
La norma contempla tres elementos: (1) bienes o servicios que otorgan derecho a descuento; (2) destinados indistintamente a operaciones gravadas, exentas o excluidas; y (3) imposibilidad de establecer su imputación directa. Cuando concurren, el descuento se computa en proporción al monto de esas operaciones en el período fiscal. Si en el período no hubo operaciones, el cómputo se posterga al período siguiente en que existan.
Antes del prorrateo, el IVA debe cumplir los requisitos generales del impuesto descontable. En particular, el artículo 488 E.T. limita el descuento al IVA de adquisiciones que sean costo o gasto en renta y que se destinen a operaciones gravadas con IVA; el artículo 485 E.T. define qué impuestos son descontables. El prorrateo solo decide qué parte del IVA común se descuenta; no convierte en descontable un IVA que no lo es.
Existe IVA común asociado simultáneamente a operaciones con y sin derecho a descuento y la imputación directa no puede establecerse de manera fiable.
El IVA puede asignarse directamente a una operación, corresponde a conceptos que no otorgan derecho a descuento o no existen operaciones del período. El artículo 490 dispone que, si no hay operaciones, el cómputo se posterga al período siguiente en que existan.
Separa el IVA atribuible de forma exclusiva a operaciones con derecho a descuento y el atribuible a operaciones sin ese derecho. Solo el remanente verdaderamente común entra al prorrateo.
| Campo | Qué ingresar | Formato esperado | Validación |
|---|---|---|---|
| Empresa y período | Identificación del responsable y período fiscal analizado. | Texto y período consistente con la declaración. | No mezclar períodos. |
| Ingreso | Valor de cada operación del período. | Número positivo, sin símbolos ni subtotales duplicados. | Conciliar con auxiliares y declaración. |
| Clasificación | Gravado, exento, excluido o la categoría habilitada en el archivo. | Seleccionar de la lista del libro. | No dejar operaciones sin clasificar. |
| IVA común | IVA de compras o servicios sin destinación directa. | Valor del impuesto, no el total de la factura. | Excluir IVA directo y conceptos improcedentes. |
| Parámetro de ingresos no gravados | Tratamiento definido por el usuario según su caso. | Opción disponible en la hoja de parámetros. | Documentar el criterio aplicado. |
El archivo muestra el numerador, el denominador, el factor de proporcionalidad y la distribución del IVA común entre descontable y no descontable. Un porcentaje alto no prueba por sí mismo la procedencia: antes deben cumplirse los requisitos generales del impuesto descontable y verificarse la clasificación de las operaciones.
| Concepto | Valor | Tratamiento en el ejemplo |
|---|---|---|
| Ingresos gravados | $80.000.000 | Numerador y denominador |
| Ingresos exentos | $20.000.000 | Numerador y denominador |
| Ingresos excluidos | $50.000.000 | Denominador |
| IVA común | $19.000.000 | Base a distribuir |
En este ejemplo ilustrativo, el numerador es $100.000.000 y el denominador $150.000.000. El factor es 66,6667 %. Aplicado al IVA común de $19.000.000, el IVA descontable es aproximadamente $12.666.667 y el IVA no descontable $6.333.333. Los valores deben redondearse y registrarse según el criterio contable y fiscal aplicable; la clasificación real puede cambiar el resultado.
| Paso del cálculo | Operación | Resultado |
|---|---|---|
| 1. Numerador | Gravados $80.000.000 + exentos $20.000.000 | $100.000.000 |
| 2. Denominador | Gravados + exentos + excluidos ($80.000.000 + $20.000.000 + $50.000.000) | $150.000.000 |
| 3. Factor | $100.000.000 ÷ $150.000.000 | 66,6667 % |
| 4. IVA descontable | $19.000.000 × 66,6667 % | $12.666.667 |
| 5. IVA no descontable | $19.000.000 − $12.666.667 | $6.333.333 |
| 6. Comprobación | $12.666.667 + $6.333.333 | $19.000.000 |
Cómo leer el resultado: el IVA descontable se lleva al renglón de impuestos descontables de la declaración del período. La parte no descontable no se recupera por IVA. Su tratamiento en renta, por ejemplo como mayor valor del costo o gasto, depende de las reglas de ese impuesto y debe documentarse aparte. Si el período siguiente cambia la mezcla de ingresos, el factor se recalcula; no se arrastra el porcentaje anterior.
No. Si existe destinación directa y el impuesto cumple los requisitos para ser descontable, debe separarse antes del cálculo común.
El artículo 490 indica que la inexistencia de operaciones posterga el cómputo al período siguiente en el que se verifique alguna de ellas.
No. Se calcula con las operaciones del período fiscal correspondiente y debe revisarse nuevamente en cada período.
Obtén la Calculadora de Prorrateo de IVA Art. 490 E.T. en formato XLSX.
No. Se limita al prorrateo del IVA de uso común. Para el flujo completo de la declaración está disponible el Gestor IVA 300.
El archivo identifica como numerador los ingresos de operaciones gravadas y exentas. La clasificación de cada ingreso es responsabilidad del usuario.
Sí. La hoja de parámetros incorpora esa decisión y deja claro su efecto en el cálculo.
No. El archivo es XLSX y no requiere macros.